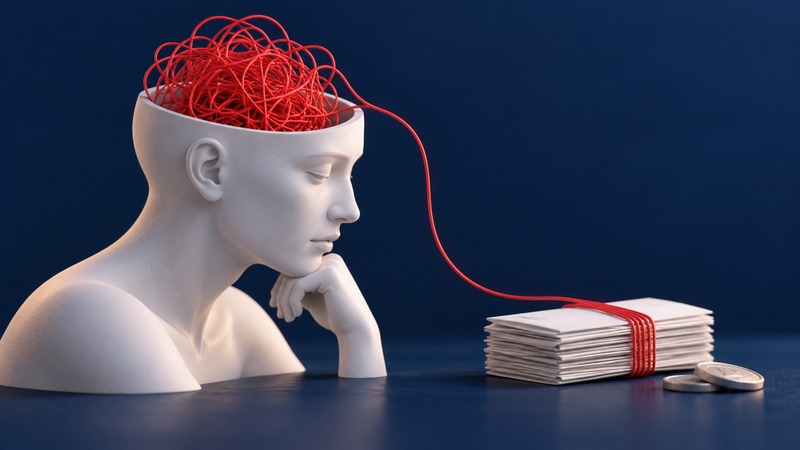
Když se člověk dostane do finančních problémů, nejde jen o tabulku příjmů a výdajů. Nejistota, obavy a stres mohou ovlivnit i to, jak se rozhodujeme – a někdy nás vedou právě k tomu, co situaci ještě zhorší.
Typickým příkladem je odkládání.
Víme, že bychom měli otevřít dopis, zavolat zpět nebo se podívat na účet. Jenže přesně tyto činnosti mohou vyvolávat nepříjemné emoce.
A tak je posuneme na zítřek.
Krátkodobě se nám uleví. Problém ale zůstává.
Když se snažíme problém „vytěsnit“
Čím déle se nepříjemné téma odkládá, tím větší se může zdát.
Po týdnu může být těžší odpovědět než první den. Po měsíci ještě těžší.
To může vytvořit jednoduchý kruh:
stres → odkládání → větší nejistota → ještě větší stres.
Přerušit ho přitom nemusí znamenat okamžitě zaplatit celý dluh.
Pomáhá rozdělit problém na malé kroky
Místo otázky:
„Jak vyřeším celý svůj dluh?“
může být jednodušší začít otázkou:
„Co můžu udělat dnes?“
Například zjistit aktuální výši závazku. Sepsat si všechny pohledávky. Zavolat a zjistit, čeho se komunikace týká. Podívat se na svůj měsíční rozpočet.
Jeden malý konkrétní krok často sníží nejistotu víc než několik dní přemýšlení.
Komunikace není přiznání porážky
Někteří lidé mají pocit, že samotným telefonátem nebo odpovědí „přiznávají problém“.
Ve skutečnosti je komunikace především způsob, jak získat informace.
Teprve když víte, co se řeší, v jaké výši a jaké jsou možnosti dalšího postupu, můžete se kvalifikovaně rozhodnout.
Finanční problém se nemusí vyřešit během jednoho dne. Ale jeden konkrétní krok dnes může být začátkem toho, že nad situací znovu získáte větší kontrolu.